
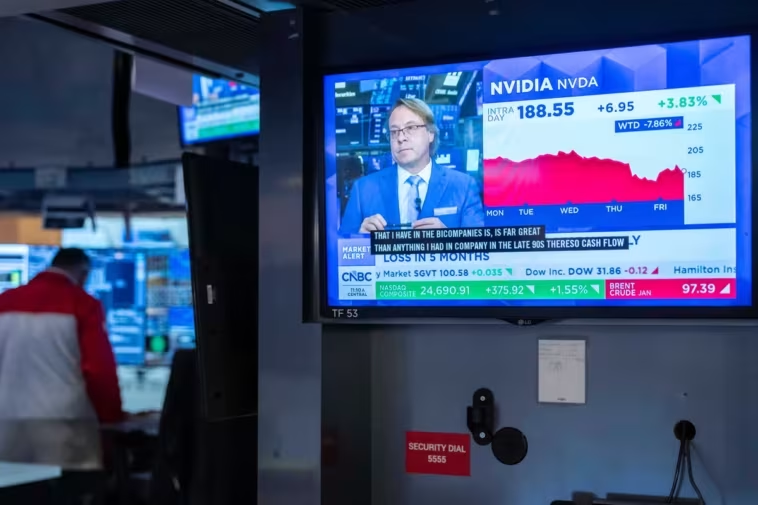
Le titre Nvidia présentait déjà un multiple favorable. La révélation de la liaison entre Jensen Huang, directeur général de Nvidia, et une femme soupçonnée d’espionnage pour la Chine a ajouté une pression, et l’action a reculé de nouveau cette semaine.
Le vote des électeurs américains lors des élections de mi-mandat a donné une forte avance aux démocrates. Les investisseurs ont ensuite redouté un ralentissement des constructions de centres de données, une difficulté de financement pour de jeunes sociétés dédiées à l’intelligence artificielle et la remontée des taux d’intérêt aux États-Unis.
Dès qu’un marché a absorbé une longue suite de mauvaises nouvelles, le prix peut intégrer le risque. Repérer ce point précis reste difficile.
Nvidia demeure au cœur de l’essor de l’intelligence artificielle, et le cycle de déploiement reste très jeune. Pourtant, plusieurs dangers peuvent pousser l’action encore plus bas.
Le multiple actuel place Nvidia au-dessous des grands indices
Avec le ratio cours sur bénéfice anticipé, le titre paraît peu cher. Ce calcul compare le prix de l’action au bénéfice par action attendu pour les douze prochains mois. Une valeur à 100 € avec un bénéfice attendu de 5 € donne un multiple de 20.
Les analystes partent de ce multiple pour juger si un titre paraît sous-évalué ou surévalué par rapport aux autres sociétés ou à l’ensemble du marché.
Au 11 novembre, le ratio cours sur bénéfice anticipé de Nvidia se situait entre 12 et 14 fois, selon la source de prévisions retenue.
Ce niveau tranche avec celui des sept grandes sociétés technologiques américaines, Nvidia compris, où le multiple moyen atteint environ 22. Il tranche aussi avec le S&P 500, grand indice qui reflète l’économie boursière des États-Unis, dont le multiple moyen tourne autour de 18.
La chute récente éloigne le terme de bulle
Malgré les discussions sur une bulle de l’intelligence artificielle, les actions de ce secteur ont peu monté récemment. Nvidia et les autres titres liés à l’intelligence artificielle ont connu une forte hausse sur plusieurs années, puis une correction marquée ces dernières semaines, et les bénéfices ont progressé sur un horizon long.
Nvidia a atteint un pic à 233 dollars début octobre. Au 11 novembre, le titre valait environ 170 à 175 dollars. Le fonds coté SOXX, qui réunit les grands groupes de puces liés à l’intelligence artificielle, a touché un sommet en juin, puis perdu environ 35 pour cent. Ce mouvement ressemble à une purge, pas à une bulle.
La plupart des baisses ont précédé l’affaire Jensen Huang. Elles viennent du résultat des élections de mi-mandat, de la crainte d’entraves aux projets de centres de données, d’une inflation têtue, de la hausse des taux américains et d’un doute sur le niveau des valorisations.
Le rebond semble plausible, mais la vitesse reste incertaine
Une reprise du titre paraît probable. Sa date et son ampleur dépendront de la manière dont le marché aura digéré l’affaire Jensen Huang, et de la santé générale des Bourses mondiales.
L’intelligence artificielle ne touche qu’un stade initial de sa diffusion dans l’économie. Son usage large a démarré il y a environ trois ans, et les usages à cinq ou dix ans restent presque inconnus.
Les puces de Nvidia restent essentielles à une grande partie des travaux d’intelligence artificielle. Cette position a peu de chances de changer. Les marchés digèrent vite l’information, et les éléments déjà publics ont probablement pesé dans la baisse déjà observée.
Un scénario simple tient debout: Jensen Huang présente des excuses pour une erreur d’appréciation, puis l’affaire s’éteint. Le sujet pourrait rester limité à sa vie privée et ne pas bouleverser la direction de l’entreprise.
Nvidia a commencé la livraison de la génération Vera Rubin, qui remplace la génération Grace Blackwell, très populaire sur le marché. La demande dépasse la capacité de production de l’entreprise. Son logiciel CUDA tient une place centrale dans la conception et l’exécution des modèles d’intelligence artificielle.
L’entreprise a déjà vendu la quasi-totalité des puces capables de sortir de ses ateliers pour les deux prochaines années. Sans ou avec Jensen Huang, elle encaissera des centaines de milliards de dollars. Elle peut aussi racheter ses propres actions avec une partie de cette trésorerie, et pousser le cours plus haut.
Deux dangers pèsent sur une décision d’achat
Des investisseurs britanniques achètent déjà le titre, avec l’espoir de profiter d’une baisse. Deux risques majeurs restent ouverts.
Après une chute, une action peut paraître moins risquée qu’après une longue ascension. Le titre peut encore baisser. Nvidia fait face à deux dangers distincts.
Le premier danger tient au rôle central de Jensen Huang. Quand un patron concentre la stratégie et les décisions clés, son départ peut créer un vide. Tesla a déjà connu un débat comparable autour d’Elon Musk.
Chez Nvidia, la plupart des succès portent la signature de Jensen Huang. Il a dirigé l’entreprise depuis les puces pour jeux vidéo, puis le secteur des cryptomonnaies, jusqu’à la position de numéro un mondial des puces d’intelligence artificielle. Les cadres de premier plan lui rendent compte directement, sans hiérarchie claire de succession.
Si Jensen Huang démissionne ou est écarté, l’avenir de Nvidia deviendra plus obscur.
Le second danger tient aux autorités américaines. Si les régulateurs ou le gouvernement constatent une infraction dans les ventes à des clients chinois, une lourde sanction peut arriver.
Washington interdit aux fournisseurs américains de puces la vente des modèles les plus avancés à la Chine. Le gouvernement craint qu’un autre pays ne dispose d’une intelligence artificielle supérieure. Aucune preuve solide n’a été publiée à ce jour, mais la relation entre Jensen Huang et une femme présentée comme espionne pour l’État chinois trouble les investisseurs.
Il faut donc peser le risque et le gain espéré, puis décider d’un achat. Le prix bas seul ne suffit pas à transformer un titre en bon achat.
En cas d’investissement, le capital reste exposé au risque, et le rendement espéré peut se révéler inférieur à la somme engagée. Une bonne performance passée ne garantit pas une bonne performance future.